O Duplo Estouro - Uma Distopia?
Publicado em 7 de Agosto de 2026
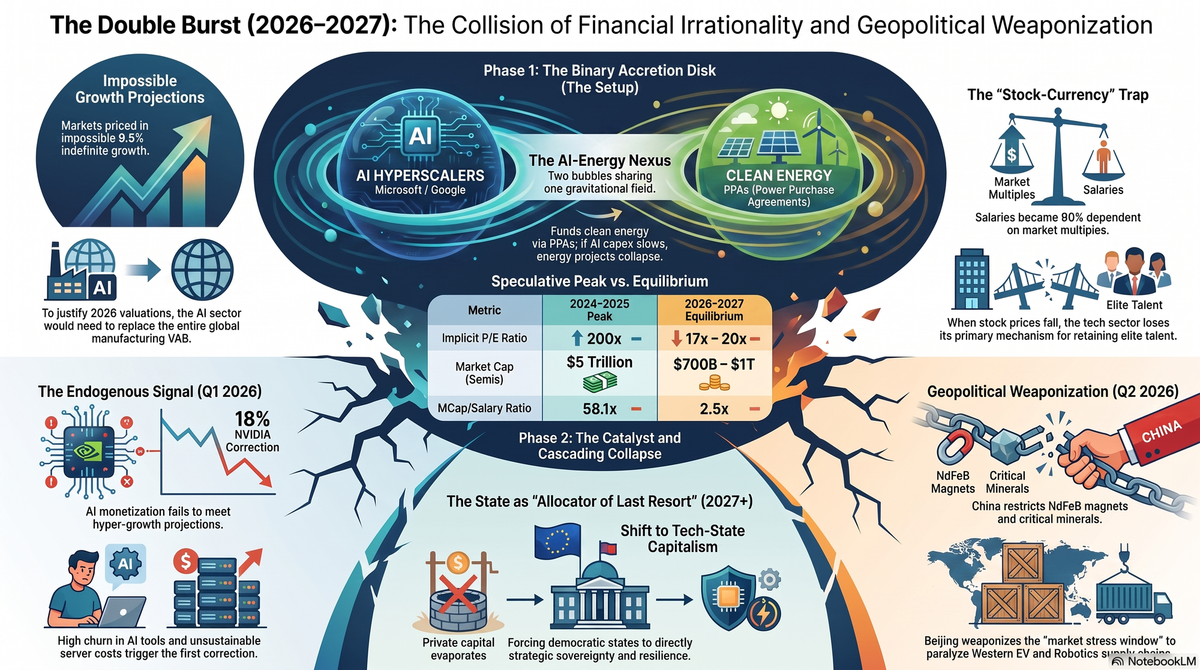
Irracionalidade Financeira, Weaponização Estratégica e Recomposição Geopolítica (2026–2029)
Cenarização político-económica e financeira fundada no quadro analítico da série "Terrorismo Económico e Potências Suseranas" e em articulação com "O Loop e o Buraco Negro". Explorar uma tese através de um cenário especulativo não é afastar-se da realidade, mas sim transformar a teoria em um laboratório de possibilidades capazes de antecipar impactos, testar certezas e revelar verdades invisíveis ao presente.
A resposta a este problema não pode ser de mercado — os mercados foram o mecanismo que produziu a dependência. Exige escolhas políticas deliberadas sobre o custo que as democracias estão dispostas a pagar pela sua autonomia estratégica.
Crónicas da Atopicosfera, Artigo "Terrorismo Económico e Potências Suseranas"
A questão central não é se essa promessa será cumprida. É perceber que mecanismo a sustenta, o que acontece quando vacila, e por que razão os bancos centrais parecem ser reféns da ficção que deveriam regular.
Crónicas da Atopicosfera, Artigo "O Loop e o Buraco Negro"
NOTA METODOLÓGICA
Este cenário não constitui uma análise financeira autónoma — constitui a projecção temporal e o aprofundamento do Cenário 3 de "O Loop e o Buraco Negro": "A Queda do Disco de Acreção." Os mecanismos que esse artigo identificou e aritmeticamente demonstrou — o loop de circuito fechado Nvidia-hyperscalers, a moeda-acção como sistema de remuneração, o disco de acreção como metáfora da liquidez estrutural administrada, o P/L implícito de 200× como a equação que o mercado exige — fornecem a arquitectura analítica que este cenário opera no tempo. Onde "O Loop e o Buraco Negro" descreveu a física do sistema em repouso, este cenário narra o momento em que a física se converte em história.
A premissa metodológica central, extraída do quadro conceptual da série geopolítica, é esta: a bolha financeira em activos tecnológicos estratégicos e a janela de vulnerabilidade máxima das supply chains globais são o mesmo fenómeno visto de dois ângulos diferentes. O excesso de capital que inflacionou as avaliações de semicondutores, de infraestrutura de IA e de energia limpa é o reflexo especulativo do mesmo ciclo de investimento que deveria, em teoria, corrigir as dependências estruturais identificadas nos artigos geopolíticos. Quando esse ciclo colapsa, não colapsa apenas capital — colapsam as premissas políticas que justificavam a delegação ao mercado da tarefa de financiar a resiliência estratégica do Ocidente.
Uma segunda premissa, derivada directamente do Loop: a irracionalidade financeira não actua no vácuo geopolítico. A física que "O Loop e o Buraco Negro" descreveu — espaguetificação, ausência de redundância, concentração em nós únicos — é exactamente o perfil de vulnerabilidade que os actores estratégicos com incentivos de weaponização estão preparados para explorar. O buraco negro tem um horizonte de eventos. Quem opera fora dele pode ver a anomalia gravitacional que os agentes internos ao sistema não conseguem perceber.
O cenário estrutura-se em cinco fases analíticas, correspondendo ao arco temporal 2024–2029:
A Geometria da Bolha a arquitectura aritmética dos dois excessos e o nexo que os liga Os Catalisadores a colisão entre o sinal endógeno de mercado e a weaponização geopolítica O Colapso em Cascata dinâmicas financeiras e resposta política O Colapso Endógeno desenvolvimento autónomo e o disco de acreção devorado A Dimensão Geopolítica a oportunidade estratégica chinesa e a posição europeia A Recomposição o sistema que emerge, quem paga o custo, e o que o crash revelou
I. A GEOMETRIA DA BOLHA
1.1 A Bolha IA/Chips: A Aritmética da Irracionalidade
Entre 2023 e 2026, os mercados financeiros globais capitalizam uma narrativa singular com uma intensidade raramente vista fora dos momentos pré-crash clássicos: a Inteligência Artificial como reorganizador absoluto da produtividade económica global. "O Loop e o Buraco Negro" identifica o mecanismo de circuito fechado que sustenta esta capitalização com precisão cirúrgica: os hyperscalers — Microsoft, Google, Amazon, Meta — comprometeram-se colectivamente com $400–600B em capex de infraestrutura de IA para 2026–2027, criando uma procura de chips de alto desempenho que inflacionou as receitas futuras esperadas dos fabricantes; a NVIDIA, com margens brutas acima de 70% e quota de 80%+ nos aceleradores de treino de LLMs (H100/H200/B200), viu essa procura refletida na sua avaliação; esse market cap elevado valida a narrativa; a narrativa validada convence os mercados de que o investimento dos hyperscalers é justificado; os hyperscalers obtêm mais capital e compram mais GPUs. O output de um agente é o input do outro — e a validação financeira mútua substitui a validação pelo mercado real.
A aritmética desta substituição está exposta no artigo: o múltiplo MCap/VAB do sector de semicondutores atingiu 41,7×, com um P/E implícito de 200×. A tradução através do modelo de Gordon é implacável:
P/E = 1 / (r – g) → 200 = 1 / (0,10 – g) → g = 9,5%
Os lucros terão de crescer 9,5% indefinidamente. O modelo em duas fases, mais realista, exige lucros anuais de 2,3 biliões de dólares em 2044 — 38 vezes os actuais — implicando que o complexo semicondutores + IA + automação substitua uma fracção do VAB global comparável à totalidade da indústria transformadora mundial. Os mercados não estão a precificar o presente, o que não é o principal problema, a menos que estejam a capitalizar um futuro cuja probabilidade condicional nunca foi calculada.
Há um segundo mecanismo que o Loop identifica e que é indispensável para compreender porque um crash se converte imediatamente numa crise de recursos humanos sem amortecedor: o market cap não reflecte apenas valor — paga-o. O rácio MCap/SAL de 58,1× no sector de semicondutores significa que para cada dólar declarado como custo com pessoal, o mercado atribui 58 dólares de valor à empresa. Para um engenheiro sénior da NVIDIA ou da Google, o pacote salarial pode ser composto por 50% de base em dinheiro e 50% em RSUs (restricted stock units) — cujo valor depende directamente da cotação. Os salários representam 72% do VAB no sector. Isto cria uma dependência visceral, nos dois sentidos: a empresa precisa das pessoas para gerar os lucros que justificam o múltiplo; as pessoas precisam do múltiplo para que a sua remuneração real seja competitiva. Esta é a moeda-acção: extraordinariamente eficiente enquanto o múltiplo se sustenta; extraordinariamente frágil no momento em que colapsa.
Os fundos de venture capital e de private equity investiram mais de $200B em startups de IA entre 2024 e 2026, com avaliações baseadas em múltiplos de receita especulativos e premissas de adopção que pressupunham a substituição das plataformas de software empresarial num horizonte de 18–36 meses. O problema não era tecnológico — era económico na sua forma mais elementar: os retornos sobre o capex de IA estão ficando sistematicamente aquém das projecções que justificam as avaliações. Os grandes modelos de linguagem atingiram um plateau de desempenho percepcional nos utilizadores empresariais entre 2025 e 2026 — não porque a tecnologia tivesse estagnado, mas porque a margem de melhoria adicional percepcionada por utilizadores não-especialistas se tornara progressivamente difícil de monetizar a preços premium. O mercado capitaliza o potencial; o potencial materializa-se mais lentamente do que o ritmo de capitalização implica.
A este problema de rentabilidade acrescenta-se um constrangimento físico de primeira ordem que o Loop articula sob a dimensão de "acreção de matéria": a infraestrutura de IA consome electricidade em volumes que os operadores de rede nunca tinham projectado. O consumo eléctrico global dos centros de dados cresceu de ~200 TWh em 2022 para 300–400 TWh projectados em 2026 — um crescimento comparável ao consumo anual combinado de Portugal, Grécia e Hungria, em quatro anos. O PJM Interconnection reportou uma lista de espera de ligações de data centers superior a 2.000 pedidos em 2025. Os data centers de IA tornaram-se nós de concentração com exactamente as características de vulnerabilidade que o Loop identifica na dimensão de espaguetificação: elevada dependência de inputs críticos com alternativas escassas, impacto sistémico imediato em caso de perturbação, e fragilidade estrutural que nenhum modelo de avaliação regista no seu preço.
1.2 A Bolha Energia-Tech: A Matemática da Transferência de Risco
A segunda bolha — menos espectacular na sua narrativa pública, mas igualmente perigosa na sua arquitectura financeira — forma-se na intersecção de três vectores:
Vector de Subsídio: A Inflation Reduction Act americana ($370B em incentivos à transição energética), o Green Deal europeu e os seus instrumentos derivados (CBAM, Net Zero Industry Act, Hydrogen Bank) e os equivalentes asiáticos criaram um contexto de suporte público massivo que tornava expectáveis retornos atractivos em activos de energia limpa com independência da matemática de mercado subjacente. O risco político — rotações eleitorais, revisões regulatórias, condicionalidade orçamental — não estava adequadamente precificado porque os mercados tratavam o suporte público como estrutural e permanente.
Vector de Taxa de Juro: As taxas, que subiram agressivamente entre 2022 e 2024 e permaneceram elevadas por mais tempo do que o consenso antecipava, criaram um gap crescente entre o custo de capital real dos projectos de infraestrutura de energia renovável — horizontes de 20–30 anos — e os retornos que as avaliações de equity implicitamente assumiam. Este gap era colmatado pela expectativa de subsídios contínuos: uma socialização implícita do risco em que os investidores precificavam os projectos como se a garantia pública fosse perpétua e irrevogável.
Vector de Procura de EV: Os OEMs construíram capacidade instalada para 40–50 milhões de veículos eléctricos anuais para 2026–2027, mas a procura real estabilizou em 25–28 milhões — um excesso de capacidade de 40–60% com implicações directas sobre os preços das baterias e sobre as avaliações de toda a cadeia de fornecimento, da mineração ao processamento químico.
A bolha Energia-Tech tem uma geometria diferente da bolha IA/Chips: não é alimentada pela narrativa de retornos extraordinários futuros, mas pela ilusão de que subsídios públicos transformam em seguros de retorno activos com risco de mercado elevado.
A mudança de condições políticas nos EUA em 2025-2026 está a funcionar como um teste de stress natural: a retração súbita do investimento, os cancelamentos massivos de projectos e a emergência de seguros de risco político (PRI´s) como instrumento standard confirmam que, sem a transferência de risco do Estado, o modelo de negócio não se sustenta. O risco é do contribuinte.
É uma bolha de transferência de risco — do investidor privado para o contribuinte — que só se torna visível quando as condições políticas que sustentavam essa transferência mudam. As duas bolhas partilham o campo gravitacional do juro real comprimido; diferem na narrativa que as sustenta.
1.3 O Nexo: O Disco de Acreção Binário
"O Loop e o Buraco Negro" usa a metáfora do buraco negro com precisão: o loop tecnológico tem um disco de acreção — a liquidez estruturalmente administrada pelos bancos centrais — que mantém o brilho espectacular do sistema antes de a matéria ser engolida pelo horizonte de eventos. O que a análise das duas bolhas revela é que o disco é binário.
Os hyperscalers (Microsoft, Google, Amazon) eram, à entrada de 2026, os maiores compradores emergentes de energia limpa via Power Purchase Agreements de longo prazo, comprometidos com metas de 100% de energia renovável. Esta procura corporativa sustenta financeiramente uma fracção significativa dos projectos de energia limpa: os PPAs dos data centers funcionam como receita garantida que melhora os ratings de crédito dos projectos e reduz o custo de financiamento das instalações de geração renovável. O mesmo capital — e o mesmo agente — que alimenta o anel exterior do disco (chips, GPUs, IA) alimenta o anel interior (energia limpa, baterias, projectos renováveis). Não são dois discos independentes. São dois anéis de acreção partilhando o mesmo campo gravitacional.
O nexo cria uma dependência mútua com propriedades específicas de colapso: quando o anel de IA perde velocidade de acreção — quando o capex desacelera porque a monetização não confirma as projecções —, o anel de energia limpa perde a sua fonte de calor garantido. A bolha Energia-Tech não precisa de catalisador próprio — basta a deflação da bolha IA. O inverso também é verdade: perturbações no fornecimento de energia (crítico para os data centers) amplificam o sinal de desaceleração no sector de IA. O disco binário tem dois horizontes de eventos que comunicam. O buraco negro não colapsa num único ponto — colapsa em dois, em sequência.
II. OS CATALISADORES: QUANDO O MERCADO E A GEOPOLÍTICA COLIDEM
"O Loop e o Buraco Negro" identificou o gatilho do Cenário 3 — "A Queda do Disco de Acreção" — como uma combinação de crise geopolítica e aperto monetário persistente que força os bancos centrais a uma taxa de referência de 4,5–5%, precipitando o ajustamento não-linear dos múltiplos. Este cenário preserva essa estrutura mas aprofunda-a em dois sentidos: primeiro, distingue o sinal endógeno de mercado do catalisador geopolítico, mostrando que são sequenciais e não alternativos; segundo, introduz o nexo energético dos PPAs como o mecanismo de transmissão que converte a deflação de um sector na implosão dos dois.
2.1 O Sinal Endógeno
O primeiro catalisador é endógeno e surge do próprio ciclo de resultados — o mecanismo que o Loop descreve como a fractura da narrativa interna ao circuito fechado quando o output real não confirma as projecções implícitas no múltiplo.
No Q1 de 2026, os hyperscalers revelam, pela primeira vez em série, uma divergência sistemática entre capex de IA comprometido e crescimento de receita atribuível à IA. A Microsoft anuncia que a taxa de adopção do Copilot Enterprise estabilizou abaixo das projecções, com churn elevado em clientes que não conseguiram demonstrar ROI verificável nos 12 meses de contrato. A Google reporta que os custos de servir queries de AI Search são 3,4× superiores aos de queries convencionais sem conversão equivalente em receita de publicidade — o modelo de negócio da pesquisa assistida por IA está a comprimir margens em vez de as expandir. A Meta confirma que os seus modelos de linguagem abertos estão a capturar utilizadores mas a comprimir os preços que a divisão de Advertising pode cobrar por serviços premium de IA. Na primeira metade de 2026, a previsão de Capex combinado dos grandes hyperscalers (Amazon, Microsoft, Alphabet, Meta e Oracle) disparou para valores entre 700 mil milhões e 900 mil milhões de dólares. O mercado começou a penalizar severamente empresas onde o crescimento do Capex é financiado por dívida ou onde as margens operacionais estão sob forte pressão. A divergência deixou de ser uma hipótese e passou a ser um dado financeiro explícito nos relatórios de contas.
O sinal composto é inequívoco: a monetização da IA está a ocorrer, mas a um ritmo que não justifica as avaliações implícitas nos múltiplos do sector. O Loop articulou a equação: se o crescimento esperado não é de 20% ao ano mas de, digamos, 8–10%, o modelo de Gordon produz um P/L de equilíbrio de 50–100× — ainda muito acima do histórico de sectores cíclicos, mas muito abaixo dos 200× implícitos nas avaliações de pico. A fractura narrativa não exige que o negócio falhe — exige apenas que cresça mais devagar do que o preço implicitamente prometeu.
A NVIDIA publica resultados trimestrais que ainda batem estimativas — como tem feito consistentemente — mas o guidance para os dois trimestres seguintes decepciona pela primeira vez. A acção cai 18% em dois dias de sessão. Num contexto de posicionamento extremo de fundos long em semicondutores, este movimento desencadeia margin calls em cascata que amplificam geometricamente a correcção inicial. O Loop identificou esta mecânica sob a dimensão de espaguetificação: à medida que a concentração aumenta, qualquer perturbação estica as cadeias de valor — e de capital — até ao limite. A fragilidade sistémica não vem da magnitude do choque; vem da ausência de redundância num sistema que se organizou para a eficiência e não para a resiliência.
2.2 O Catalisador Geopolítico
É aqui que o quadro analítico desta série adquire o seu maior poder explicativo preditivo — e onde a articulação entre a análise financeira do Loop e a análise geopolítica da série se torna mais precisa.
Consideremos o seguinte cenário: em pleno processamento pelo mercado do sinal de desaceleração, o governo chinês anuncia uma nova ronda de restrições de exportação de materiais críticos. O âmbito inclui três categorias de impacto combinado máximo: silicon wafers de grau HBM; grafite de alta pureza para ânodos de bateria; e — o item de maior impacto estratégico — magnetos de neodímio-ferro-boro (NdFeB) de grau N52 e superior, indispensáveis para motores de EV de alta performance, actuadores de robótica avançada e sistemas de guiamento de precisão.
O timing não será acidental. A China não está a causar o crash — está a weaponizar a janela em que o crash já estará a ocorrer. A distinção é analiticamente crucial: não é necessário postular que Pequim provocou a bolha, apenas que percebeu a sua trajectória antes dos mercados e calibrou as restrições para o momento de máxima amplificação de efeito. É a gramática estratégica da coerção económica calibrada descrita no Artigo I da série: o instrumento (restrições de exportação de recursos naturais) tem negação plausível como gestão soberana de recursos; o momento (mercados já em stress endógeno) maximiza o efeito de amplificação; e o âmbito (materiais que afectam simultaneamente semicondutores e sector de energia limpa) é desenhado para atingir exactamente os dois anéis do disco binário descrito na secção anterior.
O impacto propaga-se por três vectores simultâneos:
Vector Semicondutores: Os preços dos HBM wafers disponíveis no mercado secundário sobem 340% em três semanas. SK Hynix, Micron e Samsung emitem profit warnings simultâneos. A TSMC, cujos inputs de silício especializado encarecem num contexto em que a procura de chips de IA já está a moderar, rompe suportes técnicos chave. O nó de concentração que o Loop identificou sob espaguetificação — 90% da produção mundial de chips avançados dependente de um único elo físico — torna-se subitamente visível para os mercados como risco não-diversificável. Não era exógeno: estava inscrito na arquitectura do sistema desde o início. O crash não criou a fragilidade — revelou-a.
Vector EV e Energia: Os preços dos magnetos NdFeB nos mercados spot europeus e americanos sobem entre 4–6× em 45 dias. BMW, Volkswagen e Stellantis emitem alertas de produção. A Ford anuncia a suspensão temporária de duas linhas de EV. Nos mercados de capitais, as avaliações das empresas de baterias europeias colapsam: a Northvolt, que tinha reestruturado a sua dívida em 2025, entra em default técnico. Os investidores em projectos de energia eólica offshore reavalam os cronogramas de instalação à luz da incerteza nos custos dos componentes de motor. O anel interior do disco binário entra em colapso sem necessitar de catalisador próprio — basta a combinação da deflação do anel exterior com a restrição dos magnetos que ambos partilham como input crítico.
Vector Confiança Sistémica: O efeito composto é não-linear. Os investidores não estarão apenas a reavaliar os fundamentais dos sectores afectados — estarão a incorporar, talvez pela primeira vez de forma consciente e sistémica, o risco de supply chain geopolítica em activos que tinham tratado como crescimento secular sem risco de disrupção. Esta expansão do prémio de risco propaga-se por toda a estrutura de avaliação dos mercados de capitais, independentemente da exposição directa aos sectores afectados. O horizonte de eventos do Loop — a barreira que separa a racionalidade interna do sistema da percepção externa da anomalia gravitacional — acabou de ser atravessado na direcção contrária.
III. O COLAPSO EM CASCATA
3.1 A Mecânica da Deflação: O Modelo de Gordon Aplicado
A partir dos cenários descritos no capítulo anterior, a dinâmica de mercado entra numa fase que combina elementos de dois modelos clássicos de crash — a reversão de múltiplos (estilo dot-com 2000) e o contágio via structured finance (estilo 2008) — com uma terceira dimensão sem precedente histórico: a weaponização activa do contexto de stress financeiro por actores geopolíticos com objectivos políticos específicos.
A mecânica financeira do ajustamento é descrita com precisão pelo modelo de Gordon, que o Loop aplicou ao sector. A taxa de desconto implícita nos activos de crescimento longo, artificialmente comprimida para cerca de 8% durante os anos de expansão de balanço, sobe para 10–11% à medida que a Fed fica encurralada entre combater a inflação e não implodir as contas públicas — o "momento de Minsky" que o Loop articulou: a estabilidade gerou instabilidade. Num modelo de Gordon, o P/L de equilíbrio para um activo com crescimento terminal de 5% cai de 33× (a 8%) para 17–20× (a 10–11%). Para a NVIDIA, cujo prémio de valorização exigia múltiplos de 35–50× sobre os lucros reportados, o ajustamento é não-linear: não é uma descida gradual de múltiplos — é uma reavaliação abrupta do prémio de monopólio que já não encontra comprador ao preço anterior.
O S&P 500 pode corrigir 28–32% nos 3-4 meses seguintes. O Nasdaq perde 45–52% do seu valor de pico. O market cap dos semicondutores corrige para 700–1.000 mil milhões — uma contracção de 80–85% face aos 5 biliões de pico. O STOXX Europe 600 pode perder 22–26%, menos por exposição directa à bolha americana e mais por contágio de sentimento e pela exposição dos bancos europeus a dívida corporativa dos sectores afectados.
No mercado de crédito, os spreads de investment grade tecnológico e de utilities de energia limpa podem subir 180–250 pontos base em 60 dias — um aperto das condições financeiras equivalente a três a quatro subidas de 25bp pela Fed, sem qualquer decisão de política monetária. O mercado de high yield fecha efectivamente durante seis semanas: não há price discovery, não há liquidez, não há emissão primária. O too big to fail que o Loop identificou — "não porque o Estado queira salvá-lo, mas porque não pode suportar o que perderia ao deixá-lo cair" — prova os seus limites: o Estado pode evitar a falência, mas não pode restaurar a ficção de lucros exponenciais.
3.2 A Quebra da Moeda-Acção
A deflação de avaliações descrita na secção anterior não é apenas uma perda financeira abstracta — é também a desintegração do sistema de remuneração que sustentava a capacidade operacional do sector. Esta é a dimensão do crash que os indicadores agregados não capturam e que o Loop identificou como central: a moeda-acção não é um benefício adicional. É o mecanismo pelo qual o múltiplo paga o talento que justifica o múltiplo. Quando o mecanismo quebra, quebra de ambos os lados simultaneamente.
Quando a NVIDIA vê o seu market cap corrigir de 3 biliões para 300–400 mil milhões — o que o modelo de Gordon implica ao P/E de equilíbrio de 17–20× — o pacote salarial do engenheiro que recebia 300 mil dólares anuais, metade em acções, perde imediatamente mais de 90% do componente variável. Na Bay Area, onde os custos de vida fixos oscilam entre 120–150 mil dólares anuais, o componente fixo restante já não é suficiente para fazer face às despesas. A empresa perde capacidade de recrutar e reter talento exactamente quando mais precisaria de inovar para sair da crise. Como os salários representam 72% do VAB nos semicondutores, a empresa é visceralmente dependente dessas pessoas. Não há amortecedor entre a correcção bolsista e a crise de recursos humanos.
Os despedimentos — NVIDIA, Intel, Qualcomm, Microsoft e Google podem anunciar colectivamente 85.000 postos nos 6 a 12 meses seguintes — não são apenas uma resposta ao declínio de receita: são o colapso da arquitectura de incentivos que tornava possível pagar talento de elite a preços de mercado. Os melhores emigram para sectores onde o dinheiro é rei — defesa, energia, finanças tradicionais. O rácio MCap/SAL, que o Loop documentou em 58,1× no pico, alinha-se progressivamente com os sectores de manufactura convencional: ~2,5×. A moeda-acção desaparece. O que fica é o custo de vida que ela financiava — e a inovação que ela comprava.
O efeito riqueza negativo precipita uma contracção do consumo muito além do sector tecnológico. Os fundos de índice e os fundos de pensões, saturados de acções tecnológicas — os "Sete Magníficos" representavam ~30% do S&P 500 —, perdem valor em doses que os poupadores nunca anteciparam. A estagflação tecnológica que o Loop descreveu no Cenário 3 materializa-se: taxas baixas sustentam zombies, mas a produtividade total não cresce porque o investimento inovador requer equity optimista — e esse evaporou.
3.3 O Episódio Bancário
Chegados a este ponto do cenário podemos prever que o canal bancário é onde o stress de mercado se converte em risco sistémico com efeitos macroeconómicos directos. Três categorias de exposição são críticas:
Banca americana: Os bancos regionais — ainda em processo de absorção dos choques de 2023 — têm exposição directa a empréstimos a data centers estruturados com projecções de receita que já não são verificadas. O FDIC identifica dezenas de instituições com exposição concentrada acima de 15% do capital em sectores afectados; várias entram em reestruturação preventiva, forçando o governo a activar mecanismos de garantia que reproduzem o padrão de 2023 numa escala superior.
Banca europeia: Os grandes bancos alemães, franceses e nórdicos têm carteiras significativas de project finance em energia renovável — projectos financiados a debt-to-equity de 70–75%, com covenants calibrados para cenários de preço de energia e de taxa de juro que o contexto de 2026 invalida. As provisões aumentam abruptamente; o CET1 de vários bancos de médio porte europeus desce para proximidade dos limites regulatórios da EBA, forçando restrições de crédito que agravam a contracção económica.
Private credit e shadow banking: O private credit — um mercado de $2,1T global, sobreexposto a empresas de IA e energy tech que levantaram capital privado a avaliações de pico — acrescenta a sua própria dimensão de opacidade ao crash. A ausência de mark-to-market obrigatório cria a ilusão de estabilidade no Valor Patrimonial Líquido dos fundos enquanto as transações em mercado secundário transaccionam a 60–65 cents on the dollar, sinalizando perdas latentes consideráveis que ainda não estão nos balanços declarados. Ninguém sabe com precisão onde estão as perdas — o que impede qualquer resposta de política pública adequadamente calibrada e alimenta a incerteza que agrava o stress de mercado numa segunda vaga.
3.4 A Resposta Política Fragmentada
No nosso cenário a resposta política ao crash é fragmentada, reflectindo exactamente a divisão geopolítica que a série descreve como característica estrutural do momento — e agravando, por via da incoerência, o problema que deveria mitigar.
A Fed desce 75bp em cortes de emergência no semestre seguinte. O BCE, com menor margem de manobra dado o contexto inflacionista residual e a pressão sobre os spreads de vários membros, reduz apenas 25bp — uma divergência de política monetária que aprecia o euro face ao dólar num contexto em que a apreciação agrava a competitividade das exportações europeias. No plano fiscal, o Congresso americano bloqueia um pacote de estímulo por desacordo estrutural entre CHIPS Act (posição republicana) e IRA (posição democrata). A inacção fiscal americana é, por si só, uma mensagem aos mercados — e o mercado lê-a como ausência de backstop político confiável.
O circuito de retroalimentação que o Loop identificou completa-se aqui: a dívida americana acima de 120% do PIB significa que juros altos são, a médio prazo, insustentáveis; o serviço da dívida absorveria uma fracção crescente das receitas fiscais; a Fed fica encurralada entre combater a inflação e não implodir as contas públicas; os mercados interpretam o encurralamento como incapacidade de regresso à morfina monetária; é essa fractura narrativa — não o nível absoluto dos juros — que desencadeia o ajustamento não-linear que nenhum banco central consegue reverter sem recriar as condições que o geraram.
IV O Colapso Endógeno
A atual precificação do loop semicondutores-IA assenta numa premissa linear de equilíbrio que ignora a própria termodinâmica do sistema. Em astrofísica, à medida que a matéria — aqui representada pela abundância irracional de capital — se acumula de forma exógena no disco de acreção de um buraco negro, a pressão e a temperatura internas atingem um limiar de densidade crítica que desencadeia uma violenta instabilidade de transição de fase, alterando subitamente o comportamento macro do disco. No ecossistema financeiro da IA, o mercado exibe uma miopia idêntica ao tratar a estrutura de custos como um vetor estático. A autonomização do próprio desenvolvimento dos modelos de inteligência artificial - que está em curso - pode operar não como um choque externo ao sistema, mas sim como esta transição de fase endógena, representando o momento exato em que o disco de acreção colapsa para o centro, implodindo os múltiplos de Market Cap que os modelos tradicionais de desconto de fluxos de caixa consideravam em órbita estável.
4.1 A Instabilidade de Fase do Disco de Acreção e a Miopia do Mercado
"O Loop e o Buraco Negro" construiu um dos seus argumentos centrais sobre uma proporção: os salários representam 72% do Valor Acrescentado Bruto no sector de semicondutores e IA. Este dado sustenta duas conclusões encadeadas — a fragilidade da moeda-acção (o market cap paga salários em RSUs que dependem do próprio múltiplo) e a visceral dependência do loop em relação ao talento qualificado que o sustenta. O argumento é, na sua essência, um argumento de vulnerabilidade sistémica endógena: o loop pode destruir-se a si próprio sem necessitar de choque externo, bastando que o múltiplo corrija para os valores históricos de sectores cíclicos.
4.2 A Transição de Fase
E se invertermos parcialmente a direcção do argumento: o que acontece se os modelos de IA, num horizonte de três anos, autonomizarem 30% do seu próprio desenvolvimento, reduzindo a necessidade de mão de obra qualificada e aumentando a dependência de infraestrutura física? A resposta não é nem o fim do argumento de irracionalidade de valorização nem a sua confirmação linear. É a sua transformação estrutural — com implicações que alteram o perfil de risco de cada um dos três cenários de evaporação, sem dissolver a aritmética fundamental que os sustenta. A autonomização de 30% do desenvolvimento da IA em três anos não dissolve o argumento central de "O Loop e o Buraco Negro". Transforma-o em quatro direcções simultâneas:
Primeiro: enfraquece quantitativamente o argumento de irracionalidade de valorização — o P/L de equilíbrio desce de 200× para ~55×, o crescimento perpétuo necessário de 9,5% para 8,2% — sem o eliminar. O argumento original mantém-se, mas a sua magnitude é ligeiramente menor.
Segundo: substitui a vulnerabilidade de talento por vulnerabilidade de infraestrutura, tornando o sector mais frágil face à weaponização geopolítica e menos frágil face à crise de RH clássica. O "Duplo Estouro" fica mais provável, mas a sua mecânica interna muda.
Terceiro: aumenta a alavancagem operacional, aproximando o perfil de risco real do sector do perfil das utilities — incompatível com o múltiplo de growth tech que o mercado continua a atribuir. A autonomização pode ser o argumento de reprecificação que o mercado ainda não viu.
Quarto: cria uma janela de transição que é, simultaneamente, o momento de maior CapEx, de maior stress de RH, e de menor maturidade dos sistemas autónomos — o momento de Minsky específico da transformação tecnológica, e o intervalo óptimo para qualquer actor geopolítico com incentivos de weaponização.
A pergunta que Schumpeter formularia — para que o preço de hoje faça sentido, que economia é preciso construir amanhã? — adquire, com a autonomização, uma segunda dimensão: não apenas que nível de lucros futuros é preciso gerar, mas que tipo de sector é preciso ter-se tornado para os gerar. E a resposta a esta segunda pergunta é que o sector precisaria de ter-se tornado, simultaneamente, mais produtivo (justificando o múltiplo de crescimento) e mais resiliente (justificando a ausência de desconto de risco de infraestrutura). A autonomização pode produzir o primeiro. Não produz o segundo. E é o segundo que os mercados nunca precificaram.
V. A DIMENSÃO GEOPOLÍTICA DO CRASH: A OPORTUNIDADE ESTRATÉGICA CHINESA
5.1 O Coordenador como Beneficiário
O crash financeiro aqui cenarizado não é apenas um evento de mercado — é uma janela de oportunidade estratégica para a China, que o Artigo I da série Novos Feudos, Nova Suserania descreveu com como o "coordenador-mediador que torna o sistema funcional sem nele participar directamente." O Loop identificou a espaguetificação como o estado de um sistema com concentração máxima e redundância nula — um único designer dominante de GPUs, um único fornecedor de litografia extrema, um único fabricante de ponta à escala. Este é exactamente o perfil que maximiza o impacto de cada restrição de input crítico: a fragilidade sistémica não precisa de ser construída — foi o próprio loop que a construiu, optimizando para eficiência em vez de resiliência.
A gramática estratégica que os artigos identificaram — disrupção calibrada, negação plausível, manutenção simultânea da indispensabilidade económica — aplica-se ao crash com uma elegância que transcende qualquer planeamento individual. A arquitectura de incentivos produziu o resultado, com ou sem instrução centralizada.
Pequim responde ao crash em três movimentos simultâneos e cuidadosamente distinguíveis:
Movimento I — Reposicionamento financeiro: O yuan é parcialmente estabilizado após meses de depreciação gerida. A China oferece linhas de swap em RMB a economias do Sul Global — Brasil, Indonésia, Arábia Saudita, África do Sul, Etiópia — como alternativa à liquidez em dólares que a Fed está a providenciar de forma selectiva. O renminbi não substitui o dólar neste ciclo; mas o crash cria uma janela de expansão do seu papel de reserva regional e de moeda de liquidação comercial nas cadeias de valor em que a China é fornecedor central.
Movimento II — Selectividade calculada das restrições: Dois meses após o pico do stress financeiro, Pequim anuncia o levantamento parcial das restrições a magnetos NdFeB especificamente para empresas europeias que assinaram "protocolos de parceria industrial" com compromissos de não-adopção das sanções de exportação americanas mais restritivas a componentes de duplo uso. Pequim distingue entre os "aliados americanos que se comportam como tal" e os "parceiros europeus que mantêm autonomia de decisão." A mensagem para Bruxelas é explícita sem ser declarada: a China pode ser o estabilizador ou o perturbador, e a variável de controlo é a posição europeia face ao regime de sanções americanas. É a coerção económica calibrada na sua forma mais precisa — exercida no momento em que o receptor tem menos capacidade de recusar.
Movimento III — Atracção de talento em contexto de desemprego tecnológico: Os 85.000 despedimentos do nosso cenário no sector tecnológico americano criam um pool de talento sem precedente histórico recente. Pequim lança programas acelerados de vistos, tax incentives e subsídios habitacionais para engenheiros de semicondutores, com foco explícito em cidadãos não-americanos que trabalharam em empresas americanas. Não é necessário recrutar americanos — basta recrutar os taiwaneses, coreanos, indianos e europeus que o crash despede. A quebra da moeda-acção descrita na secção anterior cria o incentivo: os melhores talentos, confrontados com pacotes de compensação que já não justificam o custo de vida das geografias do loop, são candidatos naturais a propostas alternativas denominadas em outras moedas.
Nenhum destes movimentos é, isoladamente, um acto de guerra. Colectivamente, compõem uma gramática estratégica de perturbação que maximiza o custo de atenção da potência dominante num momento em que os seus mercados financeiros, a sua coesão política interna e a sua credibilidade de backstop estão sob pressão simultânea. É o terceiro circuito de retroalimentação que o Loop identificou — concentração do capital → desinvestimento em resiliência → choques mais intensos → descrédito da narrativa de progresso — activado em simultâneo com o primeiro (geopolítica → supply chain → inflação → juros → implosão do múltiplo → crise de dívida soberana).
5.2 A Posição Europeia: O Mediador Constrangido
O crash do nosso cenário coloca a União Europeia numa posição que a série antecipou como estruturalmente difícil: economicamente dependente de capital americano e de supply chains chinesas, politicamente comprometida com uma agenda de autonomia estratégica que o crash torna simultaneamente mais urgente — porque a vulnerabilidade é agora visível — e mais financeiramente inacessível — porque o capital de mercado que deveria financiá-la evaporou.
É o paradoxo distributivo clássico da destruição criativa schumpeteriana aplicado à escala geopolítica: a crise torna o consenso sobre a necessidade de autonomia politicamente irrecusável precisamente quando os instrumentos para construir essa autonomia se tornam financeiramente inacessíveis. O Critical Raw Materials Act seleccionou 60 projectos estratégicos, mas a maioria não estará operacional antes de 2030; as alternativas geológicas existem, mas o problema nunca foi geológico — foi a fractura sistémica entre onde os minerais existem e onde podem ser processados. O capital que deveria financiar a reconversão evaporou no crash.
A Comissão Europeia, confrontada com a impossibilidade de replicar o modelo americano de subsidiar a autonomia tecnológica em pleno contexto de stress fiscal e bancário, opta por uma abordagem pragmaticamente constrangida: reconhece implicitamente a infraestrutura BRI existente — os portos do Pireu, Sines, Hamburgo e Trieste em que a COSCO e consórcios estatais chineses têm participações — como parte funcional da sua rede logística, em troca de acesso prioritário e contratualizado aos materiais críticos necessários para a transição industrial europeia. Esta posição — que o debate político interno enquadra como "pragmatismo estratégico" e os críticos descrevem como "dependência estrutural de segunda ordem" — é o produto directo do crash. A Europa não escolhe a dependência — escolhe a gestão da dependência que já existe. A hipótese do mediador regulatório europeu não desaparece com o crash — é instrumentalizada pela China como mecanismo de cunha entre Bruxelas e Washington.
VI. RECOMPOSIÇÃO: O SISTEMA QUE EMERGE
6.1 Destruição Criativa Selectiva: Schumpeter e as cinco Dimensões
O crash destrói capital especulativo mas não capacidade produtiva real — e esta distinção importa para o cenário de médio prazo. As fábricas de chips construídas com subsídios do CHIPS Act (TSMC Arizona, Samsung Taylor, Intel Ohio) continuam operacionais: o activo físico não desaparece com a avaliação bolsista. O que desaparece é o custo de capital implicitamente subsidiado pelo entusiasmo dos mercados. Esta é a perversidade funcional da bolha: a irracionalidade financeira produziu, ao seu modo distorcido e socialmente custoso, parte do investimento em infraestrutura que a racionalidade política não conseguia financiar directamente. Não legitima o loop — contextualiza-o como o mecanismo que superou a inércia do sistema político.
"O Loop e o Buraco Negro" identificou cinco dimensões de insustentabilidade na destruição criativa tecnológica. O crash não resolve nenhuma delas — torna-as, pela primeira vez, politicamente inegáveis, o que é necessário mas insuficiente para as resolver.
A dimensão da velocidade é a mais imediatamente revelada. A premissa silenciosa da destruição criativa — que o tempo entre a destruição e a reconstrução é suficientemente longo para que as instituições, os trabalhadores e os territórios se reorganizem — está sistematicamente violada. Os modelos de linguagem comprimiram o intervalo de deslocamento de categorias profissionais inteiras para três a sete anos. O crash acelera este processo por uma via não antecipada: os 85.000 despedimentos no sector tecnológico representam não apenas uma perda de emprego mas uma exportação de talento com consequências geopolíticas precisas — engenheiros não-americanos que Pequim recruta activamente, como descrito na secção anterior.
A dimensão da insustentabilidade material é revelada pelas restrições chinesas: o cobalto da RDC, o gálio e germânio chineses, os magnetos NdFeB — a aritmética do loop pressupunha uma cadeia de fornecimento físico que não existe à escala necessária. O crash valida empiricamente o que os modelos de avaliação nunca precificaram.
A dimensão fiscal e redistributiva é revelada pela ausência de resposta: a capacidade fiscal necessária para gerir a transição foi sistematicamente erodida pelas mesmas empresas que a tornam necessária. A Alphabet, a Meta e a Microsoft pagam taxas efectivas de imposto sobre lucros consolidados entre 10 e 16%. O processo que exige mais do Estado é o que menos contribui para o financiar.
A dimensão do duplo movimento de Polanyi emerge no debate político pós-crash. O populismo anti-tecnológico e anti-globalização que se manifesta eleitoralmente — e que se intensifica nos 12–18 meses seguintes ao crash — é a reacção social à disrupção não gerida que o Loop descreveu. O problema, como o artigo antecipou, é que a resposta política dominante — protecionismo, restrições à imigração, desinvestimento em multilateralismo — não atinge as causas do problema. Atinge as válvulas de escape que parcialmente o atenuavam: a mobilidade do trabalho qualificado, as cadeias comerciais que distribuíam algum crescimento, os mecanismos de coordenação internacional que permitiam respostas colectivas. O duplo movimento está a destruir os instrumentos que tornavam a destruição criativa suportável — sem substituí-los por nada.
6.2 A Nova Arquitectura: Capitalismo de Estado Tecnológico
O que emerge do crash não é um regresso ao capitalismo de mercado puro dos anos 1990, nem a uma economia planificada. É uma nova arquitectura — já parcialmente visível antes do crash, agora legitimada por ele — em que o Estado tem um papel explícito, aceite e politicamente justificado na orientação do investimento tecnológico estratégico.
Não através de subsídios de mercado dispersos que distorcem a alocação sem garantir soberania, mas de capitalização directa de empresas com função estratégica, de garantias de compra (offtake) públicas para capacidade crítica que o mercado privado sub-financia estruturalmente, e de regulação de acesso a mercado que funciona como instrumento activo de política industrial — de que o mecanismo CBAM europeu é o precursor mais elaborado.
O crash produz o argumento político que torna esta arquitectura aceitável em democracias que, em contexto normal, a resistiriam como heresia de mercado. Em vez de fingir que os mercados alocam eficientemente capital em domínios com externalidades estratégicas sistémicas — fronteira de investigação, segurança de supply chain, soberania tecnológica — o Estado assume explicitamente o papel de alocador de última instância em segmentos em que a falha de mercado é estrutural. O custo é eficiência alocativa; o benefício é resiliência estrutural. O trade-off era sempre real; o crash torna-o politicamente inegável.
6.3 A Questão Distributiva: Kolwezi, Penang, Manila
A questão distributiva do crash exige ser articulada com as geografias do preâmbulo de "O Loop e o Buraco Negro" — aquelas que o modelo de valorização nunca registou mas que sempre fizeram parte do mesmo sistema.
"O Loop e o Buraco Negro" abriu com uma coordenada precisa: em Kolwezi, na República Democrática do Congo, mineiros artesanais extraem cobalto por salários de dois a três dólares diários que sustentava GPUs avaliadas a múltiplos de 41,7× VAB. Em Penang e Kuala Lumpur, a trabalhadora que executa os testes de continuidade eléctrica nos chips de última geração nunca tocará, em toda a sua vida profissional, numa RSU da empresa cujo produto passa pelas suas mãos. Nas Filipinas, 1,3 milhões de pessoas em contact centers enfrentam a substituição pelos modelos de linguagem treinados nas GPUs que indirectamente ajudaram a fabricar.
O crash do nosso cenário não muda a geometria desta distribuição — confirma-a na descida com a mesma frieza que a caracterizava na subida. O preço do cobalto, que dependia parcialmente da procura de dispositivos de edge computing e de baterias para VEs que o loop sustentava, desce com o crash antes que qualquer política de transição o alcance. A trabalhadora de encapsulamento de chips em Penang que perder o emprego para automação — acelerada precisamente pelos modelos de IA que o crash não conseguiu matar, apenas repriorizar — não encontrará uma indústria têxtil disponível: essa já foi automatizada na ronda anterior. O trabalhador filipino de contact center não tem uma "próxima indústria" esperando por ele.
A história dos crashes financeiros é consistente na sua lógica distributiva: pagam os que menos podem pagar, e colhem os que têm capital e paciência para comprar activos estratégicos a preços de stress. Os fundos soberanos e os investidores institucionais que entraram em liquidez antes do pico compram infraestrutura de IA e activos de energia a preços que os tornarão os maiores beneficiários do próximo ciclo. Têm runway financeiro de 12–18 meses, ou mais. Os trabalhadores despedidos no sector tecnológico — engenheiros de nível médio, técnicos de data center, instaladores de energia solar — têm runway mais curto mas ainda mensurável. Kolwezi não tem runway nenhum. Penang não tem runway nenhum. Manila não tem runway nenhum.
A única variável que pode alterar este padrão distributivo é a vontade política de redistribuir o custo da transição — uma vontade que, paradoxalmente, o próprio crash pode gerar ao tornar as perdas visíveis e mensuráveis. Se esta pressão se traduz em política pública coerente ou em populismo reactivo que agrava a fragmentação sem a resolver é a pergunta aberta que o período 2027–2029 terá de responder. A resposta a essa pergunta — como o Loop concluiu e como esta série sustentou desde o início — não pode ser de mercado. Os mercados foram o mecanismo que produziu a dependência que a crise revelou.
CONCLUSÃO: O QUE O ESTOURO REVELA
O duplo estoiro do nosso cenário não é, em última análise, uma história sobre exuberância financeira irracional. É uma história sobre o custo de ter construído um sistema económico global que optimizou para eficiência em vez de resiliência, que tratou supply chains estratégicas como commodities de mercado em vez de infraestrutura soberana, e que delegou ao capital privado especulativo a tarefa de financiar a autonomia tecnológica que só a acção política deliberada pode garantir.
Os artigos desta série identificam a janela de vulnerabilidade máxima como o período 2025–2030. O crash do nosso cenário acontece nessa janela — não apesar da irracionalidade financeira, mas parcialmente por causa dela. A bolha acelerou o investimento em capacidade estratégica num momento em que era necessário acelerá-lo; o estouro redistribui esse capital de formas que o mercado não teria escolhido mas que a lógica estratégica exigia.
Quatro proposições emergem do cenário:
Primeira: A China não causa o crash. Explora com precisão uma janela que o próprio sistema criou. A gramática estratégica da weaponização económica descrita no Artigo I — calibrada, com deniabilidade plausível, exercida no momento de máxima vulnerabilidade do adversário — demonstra a sua eficácia exactamente quando o adversário está a gerir um stress financeiro endógeno. O crash valida a tese central da série.
Segunda: A Europa sai do crash com menos autonomia estratégica do que entrou, apesar de — ou por causa de — a crise ter tornado a necessidade dessa autonomia politicamente irrecusável. A sequência é politicamente clássica: a crise cria o consenso que a precedente sempre impediu, mas os instrumentos para aproveitar esse consenso chegam tarde e com recursos insuficientes. A hipótese do mediador regulatório da EU não desaparece — é instrumentalizada pela China como mecanismo de cunha entre Bruxelas e Washington.
Terceira: O que o crash revela, com a clareza brutal que só os mercados financeiros em colapso conseguem produzir, é que soberania estratégica não tem preço de mercado. Pode ter custo fiscal, custo político, custo de eficiência — mas não tem preço de mercado, porque o mercado foi o mecanismo que produziu a dependência que a soberania estratégica pretende corrigir. A resposta ao problema, como o Artigo I concluiu, "não pode ser de mercado." O crash é o argumento histórico que torna essa frase, finalmente, accionável.
Quarta: A irracionalidade financeira foi, paradoxalmente, funcional — a preço de uma concentração de perdas em trabalhadores e investidores que menos podem absorvê-las, e de uma aceleração do ciclo de destruição criativa que excede a velocidade de absorção das instituições. Mas os activos físicos existem — fabs de chips, infraestrutura de energia, cabos de dados. Esta perversidade não legitima o loop. Contextualiza-o como o mecanismo que o sistema político não conseguia substituir por algo melhor, e que o crash não substitui ainda — deixa apenas mais visível a necessidade de o substituir.
"O Loop e o Buraco Negro" concluiu que uma análise que trate o loop como um objecto de mercado isolado, imune à física e à geopolítica, não é análise — é propaganda. O duplo estoiro do nosso cenário é a demonstração empírica desta proposição. O loop não era imune à física das cadeias de fornecimento, nem à geopolítica da weaponização de materiais críticos, nem às limitações monetárias de um sistema de dívida soberana acima de 120% do PIB. A física venceu. A geopolítica venceu. A história dos mercados financeiros, mais uma vez, foi escrita fora dos mercados financeiros.