Porque as "Periferias" devem sair da UE?
Publicado em 22 de Setembro de 2026
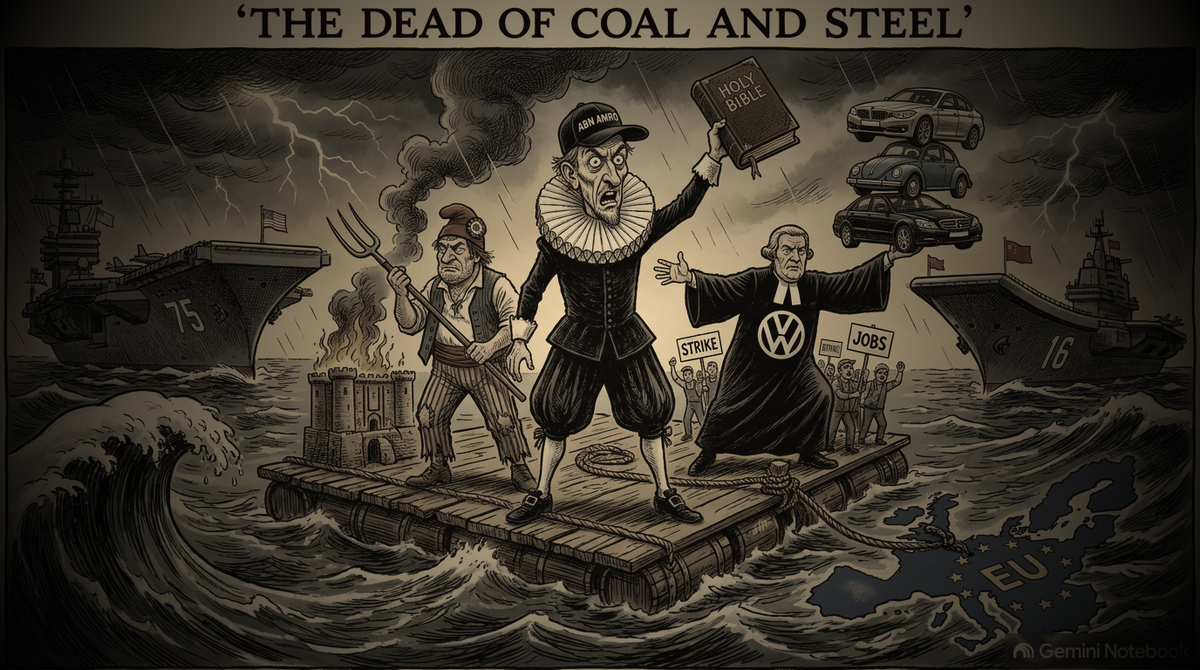
Uma leitura institucional da hegemonia das guildas europeias, à luz da economia de Acemoglu e Robinson
Um voto, duas Europas
Em outubro de 2024, o Conselho Europeu votou tarifas de até 35% sobre veículos elétricos chineses. A Alemanha votou contra — a Volkswagen, a BMW e a Mercedes têm demasiado capital na China para arriscar uma guerra comercial. Portugal absteve-se. Não por indecisão: por cálculo. A Salvador Caetano depende de plataformas chinesas para construir autocarros competitivos; a China, por seu lado, orientou as suas construtoras a suspender investimento nos países que votaram a favor das tarifas.
Um voto, três posições, três interesses nacionais em rota de colisão dentro da mesma "união". Todos eles decorrentes de um núcleo fundador que recusa abandonar um modelo económico, hoje retrógrado, que alimenta as suas memórias de um passado próspero. É o ponto de partida óbvio para duas perguntas que se tornam inevitáveis quando se desenham estratégias para o futuro individual e coletivo dos Estados-membros e da União Europeia: está a UE condenada a ser uma relíquia económica do século XX? E, se estiver, vale mais sair e negociar de fora do que continuar a pedir licença lá dentro?
Instituições extrativas com bandeira europeia
Para perceber que sistema é este, ajuda regressar a um vocabulário que Daron Acemoglu e James Robinson desenvolveram para explicar por que umas nações prosperam e outras fracassam — não entre países, mas dentro de um só sistema de governação. Instituições económicas extrativas, escrevem os dois economistas, laureados com o Nobel da Economia em 2024, caracterizam-se por barreiras à entrada e por regulamentos que impedem o funcionamento livre dos mercados; instituições políticas extrativas concentram o poder nas mãos de uma elite estreita e colocam poucas restrições ao seu exercício. A síntese mais incómoda do livro Why Nations Fail é esta: as elites instaladas temem a destruição criativa — a inovação que ameaça o seu poder consolidado — mais do que temem a estagnação, porque a estagnação, ao contrário da inovação alheia, não lhes tira nada.
Acemoglu e Robinson escreveram sobre nações; a União Europeia não é uma nação, e aplicar o conceito sem adaptação seria um erro metodológico — a crítica mais séria ao trabalho dos dois é precisamente ignorarem as relações entre países como unidade de análise, tratando cada nação como um sistema fechado. Mas a arquitetura de decisão da UE cumpre, com uma fidelidade notável, a definição técnica de instituição extrativa a um nível supranacional: barreiras à entrada (a fragmentação societária que empurra as startups para o Delaware), regulamentos que impedem os mercados de funcionar livremente (auxílios de Estado indexados ao orçamento/demografia nacional), e uma elite fundadora — a guilda franco-germânica de 1957 — que continua, sete décadas depois, a usar o aparelho de decisão para travar exatamente o tipo de destruição criativa que ameaça o modelo agrícola, industrial e logístico-fiscal que governa a UE há 70 anos.
A Política Agrícola Comum não nasceu de um ideal de solidariedade europeia e, menos ainda, de uma estratégia de desenvolvimento. Nasceu de transacionalismo político puro negociado às claras, na crise da "cadeira vazia" de 1965: a França condicionou a abertura do seu mercado industrial às exportações alemãs à criação de um mecanismo permanente de proteção da sua agricultura. Em declaração oficial no Palácio do Eliseu, em 9 de Setembro de 1965, de Gaulle afirmava: "Ora, para nós, é evidente que o mercado comum não pode existir, nem ser concebível, se a agricultura não fizer parte dele nas mesmas condições que a indústria".
Dois oligopólios nacionais — a indústria alemã, a agricultura francesa — gravaram o seu acordo bilateral na arquitetura orçamental permanente de uma comunidade de seis países. Não é uma teoria da conspiração. Está no texto fundador e inaugurou o modelo extrativo que os membros fundadores mais influentes passaram a usar na defesa das suas guildas.
E a guilda industrial alemã está a fazer exatamente o mesmo, agora, à vista de todos — e é o exemplo mais limpo que existe do medo da destruição criativa descrito por Acemoglu. Em 2023, depois de a UE aprovar o fim da venda de carros a combustão a partir de 2035, a Alemanha — pressionada pela Verband der Automobilindustrie (VDA), a associação que representa, entre outras, a BMW, a Mercedes e a Volkswagen — negociou à última hora uma exceção para "e-fuels" que quase mais ninguém queria, com a França a votar contra por considerá-la um retrocesso. Não ficou por aí: em dezembro de 2025, já sob o governo Merz, Bruxelas cedeu de novo e alargou a exceção, depois de nova pressão da mesma VDA — citando explicitamente o avanço chinês na eletromobilidade como justificação para manter viva a tecnologia do século XX. Repare-se no padrão completo: o mesmo país que votou contra tarifas aos elétricos chineses para proteger o acesso da Volkswagen ao mercado chinês é o país que simultaneamente força a UE a manter viva a combustão interna para proteger a mesma Volkswagen do lado oposto da tecnologia. Não há contradição nenhuma — há uma guilda a jogar em todas as mesas ao mesmo tempo, com dois governos de cores políticas diferentes a repetir a mesma jogada em anos diferentes. É persistência estrutural, não acidente de um ministro. É uma elite a proteger-se da inovação, exatamente como o modelo prevê.
O medo da destruição criativa nem sempre é proactivo — às vezes é apenas uma paralisia executiva e institucional, e é ainda mais revelador quando o admite a própria elite. Em resposta a uma pergunta parlamentar dos Verdes sobre investimento chinês na indústria automóvel, divulgada pela newsletter China.Table em Julho de 2026, o Ministério Federal alemão para os Assuntos Económicos e a Energia admitiu, por escrito, um "risco de perda de soberania" em software, sistemas cloud, inteligência artificial e condução automatizada, e confirmou estar já a observar uma fuga de conhecimento em sensórica para fora da Europa — mas não apresentou plano nenhum para travar a fuga, limitando-se a dizer que "trabalha continuamente" para preservar a competitividade industrial alemã. O governo confirma ainda uma falha estrutural na triagem de investimento estrangeiro: hoje só pode rever um investimento chinês se o investidor adquirir direitos de voto, mas um investidor pode ganhar controlo efetivo por outras vias — licenciamento tecnológico exclusivo, relações de fornecimento, acesso a software ou a dados — sem acionar revisão nenhuma. E o próprio governo admite não ter visão de conjunto sobre os postos de trabalho criados, a quota de fornecedores ou a transferência real de tecnologia nas fábricas chinesas já instaladas em solo alemão. "O governo está a agir sem plano nenhum", resumiu Julian Joswig, deputado verde na Comissão de Assuntos Económicos do Bundestag, acrescentando que o executivo se "aferra ansiosamente às soluções de ontem" em vez de dar segurança de planeamento à indústria. É o mesmo instinto de proteção do status quo que produziu os e-fuels — só que desta vez sem sequer a energia de o negociar ativamente.
E a Holanda? A sua posição de "gatekeeper" financeiro e logístico da Europa — Roterdão como porta do Reno, Amesterdão como praça fiscal — não caiu do céu. É o produto de uma lotaria geográfica real, combinada com décadas de política fiscal desenhada precisamente para atrair sede de empresas e capital que, de outro modo, ficariam noutro lado. Essa posição também se defende: quando a Comissão propôs em março de 2026 o "EU Inc.", um regime societário único destinado a acabar com a fragmentação legal que empurra as startups europeias para Delaware, foi precisamente o notariado holandês — através do lobby patronal VNO-NCW — a levantar a primeira barreira formal, invocando riscos de branqueamento de capitais para travar uma incorporação digital sem tabelião obrigatório. Uma barreira à entrada, definida à letra.
Este padrão não se limita à regulação protecionista dos oligopólios. Estende-se também a um modelo de governance que perpetua através do enviesamento demográfico e económico presente a autonomia estratégica futura dos estados-membros. Entre 2000 e 2022, a Alemanha, a França e a Itália representaram 62% de todos os auxílios de Estado gastos na União — mas, medidos em percentagem do PIB, caem para 6.º, 13.º e 24.º lugar. Não é que sejam proporcionalmente mais generosos com as suas próprias indústrias; é que têm escala demográfica e, consequentemente orçamental, para dominar o bolo absoluto sob regras formalmente iguais para todos os 27.
É aqui que a arquitetura revela a sua face mais absurda: ao indexar o auxílio permitido ao orçamento de cada Estado-membro, a UE torna a competitividade global de um projeto sediado na Estónia, na Finlândia ou na Grécia refém da demografia do seu país — como se a concorrência que esse projeto vai enfrentar no mercado mundial viesse de Bruxelas, e não do Japão, da Coreia do Sul, dos Estados Unidos ou da China, cujos apoios de Estado não conhecem este teto per capita.
É uma arquitetura desenhada para gerir equilíbrios internos entre 27 economias, aplicada sem adaptação a uma corrida que já não se joga dentro de portas — a barreira regulatória clássica que Acemoglu descreve, só que travestida de neutralidade técnica.
O teste de stress, em síntese
PENÍNSULA IBÉRICA
Pode dizer-se, com matizes, que a Ibéria, sobretudo no triângulo Porto - Lisboa - Barcelona, criou um ecossistema tecnológico de grande potencial económico. Refiram-se os clusters de software avançado, inteligência artificial, supercomputação, big data, fintech, mobilidade digital, eletrónica e indústria 4.0 (automóvel e aeroespacial), healthtech, cibersegurança, cidades inteligentes, biotecnologia, deep tech, nanotecnologia e novos materiais. Vários destes sectores já vivem comercialmente fora do espaço da UE. Uma palavra para os pricipais ativos geográficos ibéricos: O porto de Algeciras, o porto de Sines e a Zona Económica Exclusiva. A soberania de Portugal sobre 1,7 milhões de km² de mar — a 3.ª maior ZEE da UE, potencialmente quase 4 milhões de km² se a extensão da plataforma continental for aprovada nas Nações Unidas — deriva da Convenção de Montego Bay, não de Bruxelas. É Portugal quem decide o que acontece ao vento, às ondas ou aos nódulos de Fe-Mn no fundo do Atlântico, e é um ativo que sobrevive a qualquer cenário. São cadeias de valor, criadas e maturadas “apesar” da UE.
Falta de escala e de capital de risco europeu
Onde se observa um padrão muito nítido é fora da Ibéria, em países com uma fração da sua população: a combinação entre pequena escala demográfica e a ausência de um verdadeiro mercado europeu de capital de risco produz uma fuga de valor tão previsível que já devia ter nome próprio. Mas, simultâneamente expõe um modelo económico consolidado durante duas décadas, de integração vertical na indústria alemã (francesa e italiana, menos) e a exposição à armadilha dos Dependent Market Economies (DME) que pode ser uma das explicações para o facto de estas economias compararem neste aspecto abaixo de outras periferias
A Hungria, com dimensão populacional próxima da portuguesa, deu ao mundo a Prezi — fundada em Budapeste em 2008-2009, hoje sediada em São Francisco — e a LogMeIn, também nascida na capital húngara e hoje cotada nos EUA como GoTo. O país tem, hoje, um ecossistema de capital de risco doméstico real (o fundo estatal Hiventures, fundos privados como a Day One Capital), mas suficiente apenas para financiar a fase seed e scale-up inicial — não a ronda de escala global que decide se uma empresa fica em Budapeste ou se muda para a Califórnia. A Hungria produz os fundadores; não retém, sozinha, o capital que os mantém em casa.
A Chéquia, também à escala portuguesa, oferece o exemplo mais completo de todo este inventário: a Avast, fundada em Praga, cresceu até se tornar uma gigante da cibersegurança avaliada em 8,86 mil milhões de dólares — mas perdeu o controlo maioritário dos fundadores já em 2014, quando precisou do capital da britânica CVC Capital Partners para continuar a crescer, e acabou por se fundir, em 2022, com a norte-americana NortonLifeLock, formando a Gen Digital, hoje cotada na Nasdaq. A Productboard, a startup checa mais valiosa da atualidade (1,7 mil milhões de dólares), foi financiada por Kleiner Perkins, Sequoia Capital e Tiger Global — três nomes de Silicon Valley — e opera hoje entre Praga, São Francisco, Vancouver e Londres. Não faltou talento nem ideia; faltou profundidade de capital doméstico para financiar o crescimento sem ceder controlo.
A Polónia, à escala espanhola, é o contraponto que confirma o diagnóstico pela distinção positiva: um representante do grupo de investimento checo PPF — que gere a fortuna da família mais rica da Chéquia — descreve a Polónia como "o mercado mais importante da região" para os fundos de capital de risco ocidentais. A escala muda a equação. A CD Projekt, criadora de The Witcher e Cyberpunk 2077, mantém-se cotada na bolsa de Varsóvia, com os fundadores originais ainda a deter, juntos, mais de um quinto do capital — uma retenção de propriedade que nem a Chéquia nem a Hungria conseguiram replicar nos seus casos mais valiosos. Não é coincidência: é o mesmo mecanismo de escala que separa a Espanha de Portugal, ou a Alemanha da Estónia — só que aqui a jogar a favor da retenção, não contra ela.
| País (escala) | Ativo/investimento âncora | Valor confirmado | Ano |
|---|---|---|---|
| Hungria (~PT) | CATL — gigafábrica de baterias, Debrecen | €7,3 mil milhões | 2025 |
| Chéquia (~PT) | KHNP — dois reatores nucleares, Dukovany | €18 mil milhões | 2025 |
| Polónia (~ES) | LG Energy Solution — gigafábrica de baterias, Wrocław | €3,2 mil milhões | 2016-2026 |
Nota metodológica: esta tabela lista apenas investimentos com valor publicamente confirmado por fonte primária ou imprensa especializada — não inclui uma estimativa de impacto no PIB, porque construir esse número com rigor exigiria um exercício de modelação macroeconómica dedicado, não um multiplicador genérico aplicado a três projetos de natureza muito diferente
O que a tabela não mostra, e o texto acima já mostrou, é a variável que decide se este investimento gera valor retido ou apenas atravessa o país: quem é dono do capital, e se existe capital doméstico ou europeu suficiente para que a Prezi, a Avast ou a Productboard de amanhã não precisem de escolher entre ficar pequenas ou mudar de sede.
A exceção que confirma a regra: a Estónia
Vale a pena, antes de fechar este inventário, apresentar uma história periférica parcialmente alternativa — mas com uma ressalva de escala que raramente se diz em voz alta. A Estónia, com 1,3 milhões de habitantes — menos gente do que vive na Área Metropolitana de Lisboa —, produziu dez empresas unicórnio: Skype, Wise, Bolt e Pipedrive entre elas. É o 2.º lugar mundial em unicórnios per capita, com a tecnologia a pesar cerca de 10% do PIB nacional. Deve salientar-se que apenas três destas dez nasceram depois da adesão da Estónia à UE em 2004 — o dinamismo tem raiz na liberalização pós-soviética dos anos 90, não na pertença à União em si. A diferença crucial face ao padrão eslovaco ou húngaro é que estas empresas nasceram, são detidas e mantêm a propriedade intelectual na Estónia: dinamismo orgânico, não plataforma de montagem subsidiada.
Mas é exatamente por ser um país do tamanho de uma cidade europeia média que a Estónia consegue o que consegue: um punhado de fundadores, uma cultura de engenharia concentrada, um Estado pequeno o suficiente para se mover depressa. Não é um modelo que a Hungria, a Chéquia ou a Ibéria possam replicar por decreto — é uma anomalia de escala que prova que a periferia pode ser genuinamente dinâmica apesar da UE, não uma receita generalizável.
Novos parceiros para uma periferia sem porta única
Se a arquitetura de guildas trava o capital doméstico e europeu, a periferia tem de olhar para fora — e o mapa de parceiros credíveis é mais largo do que China e EUA. O Canadá através da NeoGreen Hydrogen Corp, em joint-venture com a portuguesa Frequent Summer, está a investir mais de mil milhões de euros num projeto de hidrogénio verde em Portugal. A Austrália já é o segundo maior fornecedor de minerais críticos à UE depois das fontes domésticas, com projeções de ganhar entre 18% a 22% de quota do mercado europeu de lítio até 2030, substituindo diretamente fornecimento chinês. A Coreia do Sul, já presente na Chéquia (KHNP), na Hungria (Samsung SDI) e na Polónia (LG Energy Solution), aprofundou em maio de 2026 a cooperação com Bruxelas em minerais críticos e cadeias de baterias. Aproximar potências intermédias será fundamental: Canadá, Austrália, Nova Zelândia, o Japão, Coreia do Sul, entre outros - o futuro da periferia europeia (e da UE) não passa pelo eixo Berlim-Paris-Amesterdão.
O museu de relíquias industriais ou a ruptura
Voltamos, então, às duas perguntas com que começámos. A UE está condenada a ser um museu económico do século XX, gerido por uma guilda fundadora que prefere travar a destruição criativa a arriscar perdê-la? Os dados reunidos aqui — a PAC de 1965, os e-fuels de 2023-2026, os 62% de auxílios de Estado concentrados em três países, o notariado holandês a bloquear o EU Inc. em 2026, enquanto a Talkdesk, OutSystems, Remote, Prezi, Avast e muitas mais se refugiam nos EUA — não deixam margem para dúvida razoável sobre o diagnóstico. É uma arquitetura extrativa, na acepção técnica do termo, aplicada a um continente inteiro.
A pergunta que fica em aberto — e que este texto não resolve, porque é uma pergunta diferente da que aqui se coloca — é se a resposta correta a um modelo extrativo é sair do sistema ou reformá-lo por dentro. A história que Acemoglu e Robinson contam sobre a transição de ciclos viciosos para ciclos virtuosos não é uma história de saída — é uma história de coligações amplas de interesses a forçar pluralismo político onde antes havia extração. Se essa coligação é possível dentro da arquitetura atual da UE, ou se só é possível a partir de fora dela, com a ameaça de saída como única alavanca que a guilda fundadora ainda respeita, é a pergunta que decide tudo o resto.