Nvidia: compressão do múltiplo não seduz mercados
Publicado em 24 de Setembro de 2026
A Nvidia não está a ser reavaliada porque deixou de crescer. Está a ser reavaliada porque o mercado começou, finalmente, a perguntar durante quanto tempo poderá continuar a crescer desta forma.
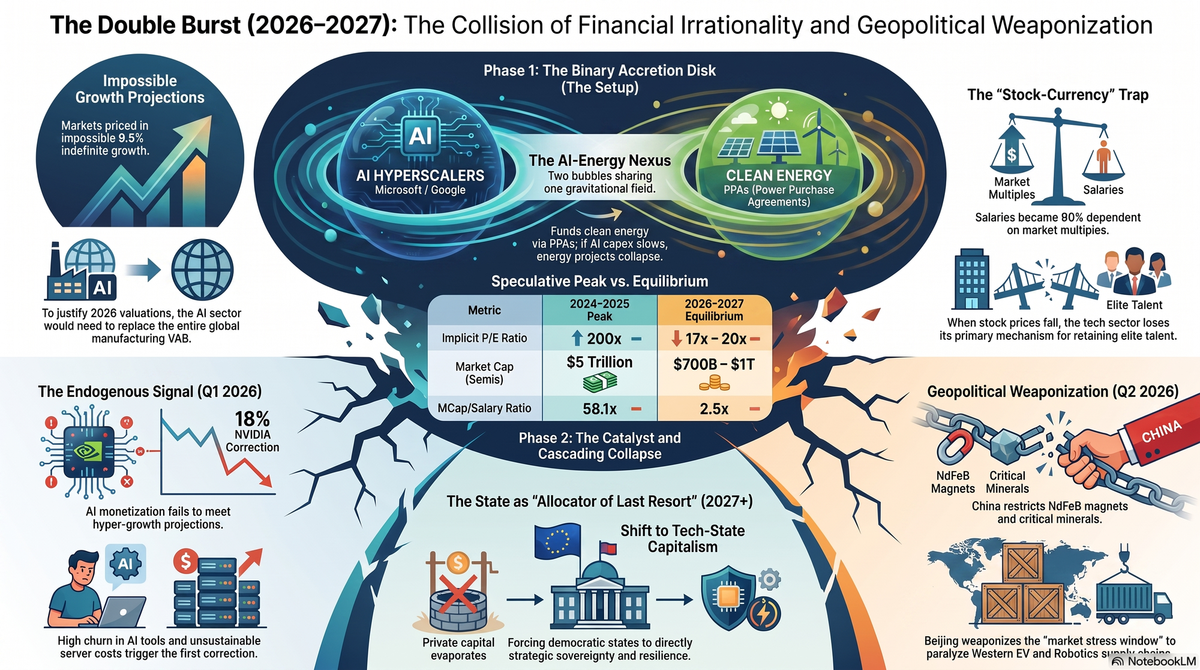
O texto recente em ndtvprofit.com — “Nvidia’s Stock Is Flashing a Warning Sign as Valuation Drops” — pode parecer contraintuitivo. A empresa mantém previsões de crescimento excecional: cerca de 90% nas receitas e 99% no lucro líquido no exercício fiscal de 2027, seguidas de mais crescimento muito elevado no ano seguinte. Ainda assim, o seu múltiplo de lucros futuros caiu para menos de 17 vezes, aproximadamente metade do nível de 2025.
A leitura superficial é tranquilizadora: depois de um pico especulativo, as acções da Nvidia corrigiram. Mas essa conclusão confunde preço com risco. Um múltiplo mais baixo não isenta automaticamente as consequências da avaliação; pode simplesmente revelar que o mercado aceita os lucros extraordinários de hoje, mas deixou de querer pagar antecipadamente por uma década adicional de excepção.
Essa é a distinção decisiva.
A Nvidia pode continuar a bater previsões trimestrais, a vender volumes inéditos de aceleradores e a produzir margens que qualquer empresa industrial invejaria. Nada disso responde à pergunta que agora importa: quem comprará a próxima vaga de capacidade computacional — e com que retorno económico?
O ciclo que precisa de provar-se
O mecanismo central da expansão da IA pode ser resumido assim:
CAPEX IA→receita/lucro das plataformas→renovação do CAPEX→receita Nvidia.
Durante a fase ascendente, o mecanismo parece auto-evidente. Microsoft, Meta, Alphabet, Amazon e outros grandes compradores investem em centros de dados e GPUs; a Nvidia transforma esse investimento em receitas, margens e capitalização; a valorização da Nvidia é lida como prova de que a corrida à IA é economicamente racional; essa validação facilita novo investimento, novo crédito e novo CAPEX. (O Loop e o Buraco Negro III)
O circuito gera receitas reais, clientes reais e infraestrutura física real. Não se trata, portanto, de afirmar que a procura seja fictícia. Trata-se de perguntar pela sua qualidade económica. Uma procura financiada por fluxos de caixa finais, produtividade mensurável e receitas recorrentes tem uma natureza diferente de uma procura motivada sobretudo por defesa competitiva — o receio de cada plataforma de ficar para trás se as outras continuarem a investir.
Enquanto o primeiro elo cresce, a Nvidia pode continuar a apresentar resultados excepcionais. Mas a sua avaliação depende de o terceiro elo — a renovação futura do CAPEX — se manter elevado durante muitos anos. Se as plataformas comprarem capacidade para preservar posição estratégica, mas não conseguirem converter essa capacidade em serviços de IA rentáveis, a procura continuará a existir no curto prazo; deteriora-se, porém, a sua sustentabilidade financeira.
Foi precisamente este o argumento de “Nvidia: o loop entrou na fase de prova”: bater o consenso já não basta, porque os resultados trimestrais confirmam o presente, mas não demonstram que a procura computacional continuará a duplicar à duração exigida pela avaliação acumulada.
O mercado aceita o lucro, mas questiona a duração
A queda do múltiplo futuro para menos de 17 vezes deve ser lida como um sinal mais subtil do que uma simples mudança de humor. O mercado parece estar a distinguir três proposições que, na euforia, foram tratadas como uma só:
- A Nvidia tem uma procura presente extremamente forte.
- Essa procura pode manter uma trajetória de crescimento excecional por muitos anos.
- A IA já está a criar valor económico suficientemente amplo para renovar indefinidamente esse investimento.
A primeira proposição continua amplamente confirmada pelas receitas. A segunda tornou-se discutível. A terceira permanece a mais difícil de observar e a mais importante.(leia “Nvidia: o loop entrou na fase de prova”)
A diferença é fundamental. As vendas da Nvidia terão passado de aproximadamente 27 mil milhões de dólares no exercício encerrado em janeiro de 2023 para cerca de 410 mil milhões no exercício fiscal de 2027, segundo os dados citados na notícia. Esta expansão não é apenas rápida; é uma das mais extraordinárias concentrações de crescimento empresarial da história recente.
Por isso, o problema já não é saber se a Nvidia pode vender mais chips no próximo trimestre. O problema é saber se os lucros atualmente projetados são uma nova base económica permanente ou o resultado de uma corrida de investimento concentrada, excepcionalmente intensa e temporalmente finita.
Um múltiplo de 17 vezes lucros futuros pode, neste contexto, querer dizer algo muito diferente de “barato”. Pode significar: aceito os lucros previstos, mas não aceito pagar hoje por mais dez anos de crescimento quase sem fricção.
O loop entrou na fase de prova
A reação dos mercados aos resultados da Nvidia já indicava uma mudança de regime. A empresa reportou receitas trimestrais de 96,22 mil milhões de dólares, cerca de 106% acima do ano anterior, e superou as estimativas públicas; ainda assim, a ação caiu inicialmente após a divulgação
Esta aparente contradição é, na realidade, a confirmação da nossa tese. Quando uma empresa surpreende positivamente e o mercado penaliza a ação, o mercado não está a contestar o trimestre concluído. Está a elevar a exigência sobre o futuro.O mercado está a dizer que os lucros de hoje foram já incorporados na narrativa sustentou a avaliação, mas falta o mais importante: demonstrar a sua repetibilidade.
A Nvidia deixou de ser avaliada apenas como fabricante de semicondutores. É agora o nó financeiro de uma promessa muito maior: que a computação de IA reorganizará produtividade, serviços, indústria, logística, publicidade, saúde e trabalho intelectual numa escala suficiente para justificar a infraestrutura que está a ser construída.
Nos nossos ensaios, esta exigência foi formulada em termos de aritmética macroeconómica: capitalizações muito superiores ao valor acrescentado presente incorporam uma promessa de transformação futura, e não apenas a produção corrente. A pergunta relevante não é “quanto vale a Nvidia hoje?”, mas que economia terá de existir amanhã para que o preço de hoje faça sentido?
O corte na margem bruta
A notícia introduz um segundo sinal importante: a margem bruta da Nvidia foi de 75% no segundo trimestre, mas o consenso apontava para menos de 72% no quarto, num contexto de custos crescentes de componentes, incluindo memória.
Três pontos percentuais de margem não são relevantes. Mas numa empresa cujo estatuto excecional assenta na combinação de crescimento explosivo, domínio tecnológico e rentabilidade extraordinária, pequenas compressões adquirem significado estratégico. Elas recordam que a renda monopolista não flutua no vazio: depende de memória, embalagem avançada, eletricidade, água, redes, capacidade industrial e poder de negociação diante de clientes gigantescos.
A questão não é se a Nvidia deixará subitamente de ser altamente rentável. É se a margem de 75% deve ser entendida como uma característica estrutural ou como uma renda transitória de uma fase específica de escassez tecnológica. Se os clientes passam a desenvolver chips próprios, se alternativas especializadas ganham quota e se o custo dos componentes sobe, a Nvidia pode manter receitas colossais enquanto perde parte do poder de fixação de preços que justificava um prémio excecional.
A própria escala da Nvidia cria o incentivo à sua contestação. Os seus maiores clientes não são consumidores dispersos sem capacidade de resposta: são Meta, Alphabet, Microsoft e Amazon — empresas suficientemente ricas, tecnicamente capazes e estrategicamente motivadas para internalizar partes relevantes da computação através de ASICs, aceleradores de inferência e arquiteturas próprias.
Não é o fim do loop
Nada disto prova que o ciclo da IA tenha terminado. A Nvidia continua a beneficiar de procura muito forte, os grandes operadores de cloud continuam a investir e os ganhos de capacidade dos modelos podem ainda produzir aplicações com retorno económico significativo.
Mas uma análise séria deve separar a continuidade operacional da validação económica. A procura por GPUs pode continuar a crescer ao mesmo tempo que o retorno marginal dessa procura diminui. Os centros de dados podem continuar a ser construídos ao mesmo tempo que a monetização por cliente fica aquém das expectativas. E a infraestrutura pode ser financiada ao mesmo tempo que o risco é transferido dos balanços extremamente líquidos das grandes plataformas para crédito privado, fundos institucionais e capital de longo prazo.
É neste ponto que a metáfora do buraco negro conserva utilidade. O sistema continua a absorver capital, eletricidade, água, talento, equipamentos de rede, memória e capacidade de fabrico. O brilho financeiro pode aumentar antes de estar demonstrado que a energia absorvida se converte em produtividade difusa no resto da economia. (ler O Loop e o Buraco Negro III)
A pergunta decisiva permanece exterior ao próprio circuito Nvidia–cloud–modelo: a IA está a criar receitas, produtividade e valor acrescentado em sectores suficientemente amplos para renovar o investimento e justificar a destruição criativa que a alimenta?
Enquanto esta pergunta não tiver uma resposta empiricamente convincente, os lucros da Nvidia confirmarão a força do loop, mas não a sua sustentabilidade.
A confirmação da tese
A notícia não anuncia uma implosão. Revela algo mais importante: a passagem do ciclo da crença para o ciclo da demonstração.
A Nvidia não precisa de falhar para ser reavaliada. Basta que o mercado conclua que os lucros extraordinários dos próximos anos são reais, mas não eternamente expansíveis; que a procura atual decorre, em parte, de competição defensiva; e que a monetização final da IA ainda não acompanhou a escala da infraestrutura construída para a tornar possível.
O múltiplo baixo não é apenas correcção. É a primeira linguagem financeira de uma dúvida mais profunda: não sobre a capacidade presente da Nvidia, mas sobre a duração da exceção que o seu preço, a sua margem e a sua centralidade passaram a exigir.
A Nvidia não está a ser reavaliada porque deixou de crescer. Está a ser reavaliada porque o mercado começou a perguntar durante quanto tempo poderá continuar a crescer desta forma.
 amorsantos