Nvidia: o loop entrou na fase de prova
Publicado em 30 de Agosto de 2026
Os resultados trimestrais da Nvidia — receitas de 96,22 mil milhões de dólares, acima das previsões, e crescimento homólogo de cerca de 106% — não eliminaram a queda inicial da ação após o fecho da sessão. Pelo contrário: revelam que o mercado já não está a avaliar apenas a execução presente da empresa, mas a capacidade de o ecossistema de IA sustentar a escala de procura implícita na sua valorização.
À luz de do ensaio The Loop and the Black Hole, esta reação é menos uma contradição — resultados excecionais seguidos de desvalorização bolsista — do que um teste decisivo ao próprio mecanismo de validação circular que sustenta o ciclo Nvidia–hiperscalers–IA.
Quando bater estimativas não basta
A Nvidia superou o consenso dos analistas de resultados de aproximadamente 92 mil milhões de dólares de receitas e 2,09 dólares de EPS, mas o mercado já colocou a fasquia acima do consenso público. A atenção deslocou-se imediatamente para as receitas futuras, com expectativas informais para o trimestre seguinte entre 104,8 e 108 mil milhões de dólares.
Este é o sinal clássico de uma empresa cujo preço incorpora não apenas lucros futuros, mas uma trajetória de expansão quase sem fricção. Nestas condições, a questão relevante deixa de ser “a Nvidia está a crescer?” e passa a ser: está a crescer depressa o suficiente para justificar o investimento agregado em IA que a sua própria ascensão ajudou a tornar financiável?
O facto de a ação ter caído depois de quatro dos últimos cinco trimestres de resultados acima das estimativas mostra que a assimetria de expectativas se tornou extrema. Um trimestre forte confirma o presente; já não demonstra, por si só, que a procura por capacidade computacional continuará a duplicar com a duração exigida pelos múltiplos implícitos.
O mecanismo autorreferencial
Os ensaios e artigos no Especial IA de Crónicas da Atópicosfera descreve um circuito fechado: as grandes plataformas compram GPUs Nvidia para treinar e operar modelos; a procura reforça receitas, margens e capitalização da Nvidia; esta valorização confirma a narrativa de rentabilidade da IA; e essa narrativa facilita novas rondas de investimento, capex e aquisição de chips.
As notícias da Reuters e outras fontes adicionam um elemento importante: a Nvidia tem vindo a alargar o seu papel de fornecedor para financiador e catalisador financeiro da infraestrutura que absorve os seus próprios aceleradores. A referência a um programa de financiamento de infraestrutura de 500 mil milhões de dólares, envolvendo Apollo Global, BlackRock e outros investidores, torna mais visível a passagem de uma relação comercial convencional para uma arquitetura de procura parcialmente estruturada pelo próprio vendedor.
Isto não implica que as receitas sejam fictícias — são receitas realizadas, com clientes reais e capacidade física instalada. Mas altera a qualidade macrofinanceira do crescimento: uma fração maior da procura deixa de depender apenas de fluxos de caixa autónomos dos utilizadores finais e passa a depender da manutenção de condições favoráveis de financiamento, confiança e valorização de ativos.
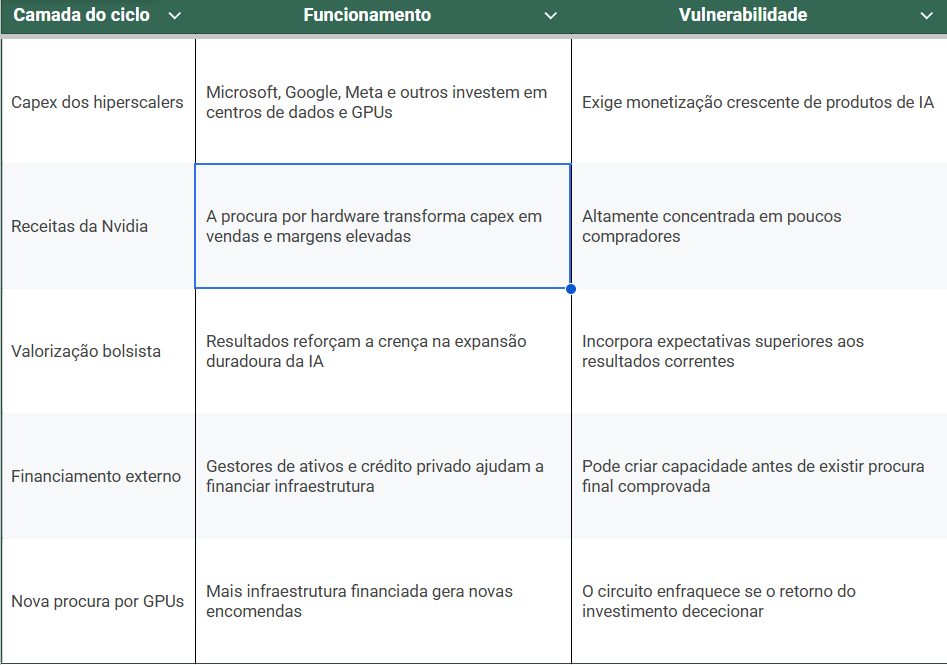
A queda da ação, apesar do “beat”, deve ser lida como uma dúvida marginal sobre a última linha da tabela: não sobre a venda atual de chips, mas sobre a conversão futura de capacidade computacional em receitas suficientemente amplas fora do próprio circuito tecnológico.
Da narrativa ao retorno económico
Em The Loop and the Black Hole, a desproporção entre capitalização bolsista e valor acrescentado é central: o mercado atribui ao setor de semicondutores uma promessa de transformação económica futura, e não apenas o valor da produção presente.
A Nvidia está no núcleo desta promessa. Contudo, a expansão do investimento em IA só valida plenamente a tese se produzir efeitos mensuráveis fora do círculo restrito de empresas que compram chips, alugam computação em cloud, treinam modelos e vendem serviços digitais entre si. Uma aceleração persistente do capex pode coexistir, durante algum tempo, com uma monetização lenta por cliente, margens pressionadas nos serviços de IA e produtividade agregada pouco visível.
A reação do mercado sugere que começa a emergir esta distinção entre três variáveis frequentemente confundidas:
- Procura por GPUs: continua extraordinariamente forte, como demonstram as receitas trimestrais.
- Investimento em infraestrutura: poderá ultrapassar 1 bilião de dólares no setor de IA em 2026, segundo a estimativa citada na notícia.
- Valor económico final da IA: permanece a variável menos observável e mais decisiva para justificar a continuidade do ciclo.
O risco não reside em a Nvidia falhar operacionalmente no curto prazo. Reside em que os seus clientes consigam continuar a comprar a ritmos excecionais mesmo se o retorno marginal de cada nova unidade de computação diminuir.
O “buraco negro” ganha crédito
A metáfora do buraco negro no artigo é particularmente útil neste ponto. O sistema atrai capital, talento, eletricidade, água, equipamento de rede, componentes avançados e capacidade fabril; a intensidade do brilho financeiro pode aumentar antes de se saber se a energia absorvida produzirá radiação económica distribuída pelo resto da economia.
O financiamento de infraestrutura por grandes investidores institucionais e crédito privado acrescenta uma nova dimensão: o loop pode começar a alavancar-se fora dos balanços operacionais das tecnológicas. Isso reduz, temporariamente, a dependência de capex pago diretamente pelos fluxos de caixa dos hiperscalers, mas torna a sustentabilidade do ciclo mais sensível a spreads de crédito, taxas de juro e expectativas de utilização futura dos data centers.
Não é ainda evidência de fragilidade sistémica. É, contudo, um indicador de transição: de um boom financiado sobretudo por balanços corporativos muito líquidos para um boom que procura mobilizar capital financeiro de longo prazo. Essa transição é relevante porque altera quem absorve as perdas caso a utilização da infraestrutura fique abaixo das projeções: não apenas acionistas de Big Tech, mas também fundos, veículos de crédito e, indiretamente, carteiras de poupança de longo prazo.
As três provas decisivas
A notícia aponta para pressões competitivas e para uma maior atenção à inferência, incluindo chips proprietários e alternativas como o alegado desenvolvimento da OpenAI com a Broadcom. No enquadramento do artigo, isto aproxima o sistema de três testes.
Escala versus eficiência
Se a próxima geração de modelos exigir menos computação por unidade de capacidade económica — por melhorias algorítmicas, modelos menores, distilação ou arquiteturas especializadas — o crescimento do gasto em GPUs poderá desacelerar mesmo sem uma crise tecnológica. Isto corresponde à hipótese de enfraquecimento das leis de escala: a IA continua útil, mas deixa de exigir uma expansão exponencial de hardware.
Monopólio versus especialização
A disseminação de ASICs proprietários, aceleradores para inferência e alternativas de fabricantes rivais não precisa de eliminar a Nvidia para reduzir a sua renda monopolista. A variável crítica é a elasticidade das margens: se os clientes internalizarem parte relevante da computação, a Nvidia poderá manter receitas muito elevadas, mas com menor poder de preço e menor múltiplo.
Liquidez versus retorno
O teste mais sistémico é monetário. Uma reaceleração da inflação energética, um choque geopolítico no Estreito de Taiwan ou uma subida persistente das taxas de juro elevariam simultaneamente o custo de financiar centros de dados, o risco das cadeias de fornecimento e a taxa de desconto aplicada a ativos de crescimento de longa duração. O artigo identifica precisamente esta combinação como o cenário de estrangulamento monetário e energético do disco de acreção.
A dimensão física esquecida
O trimestre financeiro não pode ser separado da infraestrutura física necessária para repetir este desempenho. A expansão da IA depende de distribuição de eletricidade estável, redes, transformadores, refrigeração, memória, packaging avançado e uma cadeia de semicondutores concentrada em nós críticos — sobretudo Taiwan para fabrico avançado e a ASML para litografia EUV.
Por isso, receitas recorde na Nvidia podem ser interpretadas de duas formas simultâneas:
- Como evidência de procura real e de capacidade de execução excecional.
- Como intensificação da concentração de capital e de recursos num sistema exposto a falhas não lineares de energia, financiamento e geopolítica.
A questão europeia é particularmente clara. A Europa beneficia de posições estratégicas em equipamento crítico — em especial a ASML — mas suporta também a competição global por energia, talento e capacidade de investimento. Sem uma estratégia de redes elétricas, computação soberana seletiva, packaging e procura industrial orientada para produtividade, o continente corre o risco de participar na cadeia como fornecedor de componentes e comprador de serviços, sem capturar proporcionalmente o valor acrescentado.
O verdadeiro significado da queda
A descida após resultados excecionais não deve ser lida como veredito contra a Nvidia nem como confirmação automática de uma bolha iminente. É um sinal de que o mercado atingiu a fase em que a evidência trimestral deixou de bastar para alimentar a narrativa: exige-se agora prova de que o investimento em IA se transforma em receitas recorrentes, produtividade disseminada e retorno sobre capital para além do próprio circuito Nvidia–cloud–modelo.
É precisamente aqui que The Loop and the Black Hole ganha poder explicativo. O problema não é que o loop não produza valor; produz. O problema é que a sua capitalização e a sua expansão física pressupõem uma difusão do valor muito mais ampla, rápida e rentável do que aquela que já é observável na economia real.
A Nvidia continua a ser a empresa mais bem posicionada para capturar a procura presente por computação de IA. Mas quanto maior for o seu sucesso, maior será a obrigação de demonstrar que o loop não é apenas uma máquina de reinvestimento interno — e que a luz emitida pelo seu disco de acreção chega, de facto, à economia fora dele.